حڪومتون آمريڪا جا قرض کڻڻ بدران ان جا شيئرز وڌيڪ رکڻ چاهين ٿيون
· By The Economist · Economics · 187 views
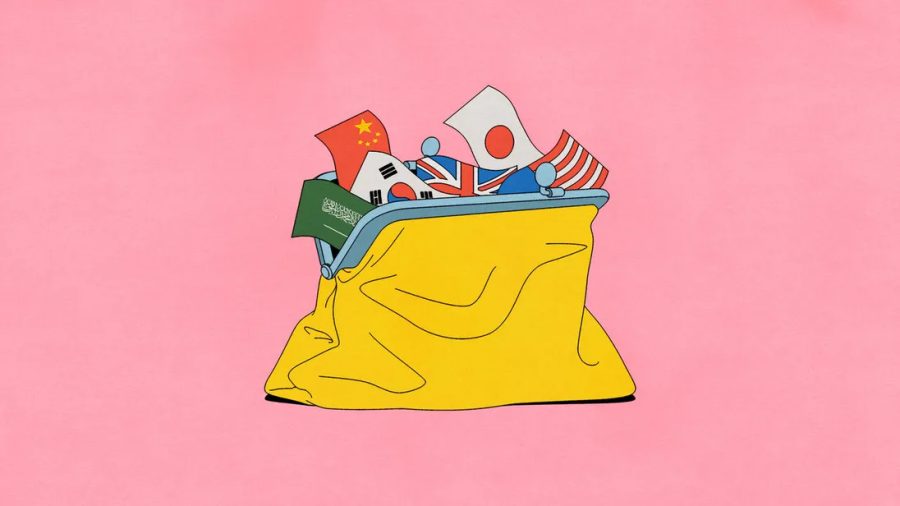
جڏهن ملڪ وڌيڪ خطري وارن اثاثن ڏانهن رخ ڪن ٿا، ته عالمي معيشت ان جا اثر محسوس ڪري ٿي
1997ع جي ايشيائي مالي بحران جي ڏکن کان پوءِ، ڏکڻ ڪوريا جا اڪثر پرڏيهي اثاثا رڳو هڪڙي مقصد لاءِ استعمال ڪيا ويا—پنهنجي ڪرنسي ”وون“ (won) جو دفاع ڪرڻ. 2016ع تائين مرڪزي بئنڪ 400 ارب ڊالرن جي برابر ڊالر، يورو، ٻين ڪرنسين ۽ سون جو ذخيرو گڏ ڪري ورتو هو. اهي خالص ذخيرا، جن کي مقامي ڪرنسي کي سهارو ڏيڻ لاءِ وڪرو به ڪري سگهجي پيو، ملڪ جي ڪل پرڏيهي اثاثن جو لڳ ڀڳ 80 سيڪڙو هئا. مالي پاليسيون مڪمل طور تي ايندڙ بحران کي منهن ڏيڻ تي مرڪوز هيون.
اهو بحران ڪڏهن به نه آيو، ۽ پرڏيهي اثاثا وڌندا ئي ويا—پر مختلف سببن جي ڪري. جيتوڻيڪ ڏکڻ ڪوريا جا پرڏيهي ناڻي جا ذخيرا گذريل ڏهاڪي جي ڀيٽ ۾ اڻ بدليل رهيا آهن، پر مرڪزي بئنڪ جي جاءِ تي هاڻي نيشنل پينشن سروس (NPS)، جيڪو سرڪاري بچت جو سرمايو آهي، ملڪ جو سڀ کان وڏو بين الاقوامي سرمايه ڪار بڻجي اڳتي نڪري ويو آهي. اين پي ايس وٽ اٽڪل 650 ارب ڊالرن جا پرڏيهي اثاثا آهن، جيڪي 2012ع ۾ رڳو 80 ارب ڊالر هئا.
ڏکڻ ڪوريا انهن ڪيترن ئي ملڪن مان هڪ آهي جتي پرڏيهي ذخيرا هاڻي حڪومت جي مالي طاقت جو اڪيلو وڏو ذريعو ناهن رهيا. ٻين ملڪن ۾ جاپان، چين ۽ سعودي عرب شامل آهن. گذريل ڏهاڪي دوران، انهن جي حڪومتن سرڪاري پينشن سسٽم، خودمختيار دولت جي فنڊن (sovereign-wealth funds) ۽ سرڪاري ملڪيت وارين بئنڪن جي پورٽ فوليو ۾ پرڏيهي اثاثا گڏ ڪيا آهن. ڪجهه ادارا، جهڙوڪ سعودي عرب جو پبلڪ انويسٽمينٽ فنڊ (PIF)، فلڪ بوس عمارتن ۽ راندين جي ٽورنامينٽن ۾ وڏي سرمايه ڪاري سبب نمايان رهيا آهن. پر مالي نظام تي انهن جي اڀار جا ڪجهه اڻ ڏٺا اثر به آهن، ڇاڪاڻ ته اهي نوان رانديگر وڌيڪ نفعي جي اميد ۾ مرڪزي بئنڪرن جي ڀيٽ ۾ وڌيڪ خطرا کڻن ٿا. ان عمل سبب حڪومتن جا وڏا ذخيرا لاهن چاڙهن (volatility) جي ور چڙهي وڃن ٿا.
ڏکڻ ڪوريا وانگر، اڪثر ملڪ دفاعي مقصدن تحت پرڏيهي ذخيرا گڏ ڪندا هئا: بحران جي صورت ۾ کين مٽاسٽا جي شرح کي سهارو ڏيڻ لاءِ انهن جي ضرورت پئجي سگهي پئي. پوءِ، واپاري اضافو (trade surplus) رکندڙ معيشتن ۾، پاليسي سازن پاڻ کي مقامي ڪرنسي وڪڻندي ڏٺو ته جيئن ان جي قدر ۾ فوري اضافي کي روڪي سگهجي، ڇو ته ان سان برآمدات متاثر ٿي سگهيون پئي. ان جو نتيجو پرڏيهي اثاثن جي وڌندڙ ذخيري جي صورت ۾ سامهون آيو، جيڪو ايترو وڏو ٿي ويو جو ان کي ڪڏهن به هڪ ئي وقت مڪمل وڪرو (liquidate) ڪرڻ جي ضرورت نه پوي ها.
تنهن ڪري، انهن سمورن اثاثن جو نقد جهڙين شين يا سون جي شڪل ۾ هجڻ ضروري نه هو. ريزرو مئنيجر رڳو ذهني سڪون حاصل ڪرڻ بدران وڌيڪ خطري وارين سيڪيورٽيز کي خريد ڪري بهتر منافعو پڻ ڳولي پئي سگهيا. چار معيشت دانن—اينتونين شينارڊ، بيري آئچنگرين، ايريڪ مونيٽ ۽ فلورين مورويليئر پاران جون ۾ شايع ٿيل تحقيق ۾ 1950ع کان 2022ع تائين 109 مرڪزي بئنڪن جو جائزو ورتو ويو. انهن ڏٺو ته ان مدي جي آخر تائين، اوسطن لڳ ڀڳ ٻه ٽھائي ذخيرا سيڪيورٽيز ۾ رکيل هئا، جڏهن ته 2000ع جي لڳ ڀڳ اهو تناسب رڳو هڪ ٽھائي هو.
هي صورتحال پاليسي سازن لاءِ موزون هئي. پرڏيهي اثاثن مان حاصل ٿيندڙ آمدني تڏهن ڪارائتي ثابت ٿئي ٿي جڏهن تيل جا کوهه سڪي رهيا هجن، آبادي پيرسن ٿي رهي هجي ۽ سرڪاري خرچن جا مطالبا وڌي رهيا هجن. پر منافعو اڃا تائين محدود هو، ڇاڪاڻ ته سڀ کان دلير ريزرو مئنيجر به عام طور تي انويسٽمينٽ گريڊ ڪريڊٽ (اعليٰ درجي جي قابلِ اعتبار قرضن) کان ٻاهر وڃڻ جو خطرو نه کڻندو هو.
پر خودمختيار سرمايه ڪارن جي ٻين قسمن کي اهڙو ڪو هٻڪ نه هو. سرڪاري بئنڪون خوشيءَ سان خطري وارا قرض ڏين ٿيون. پينشن فنڊز جنڪ بانڊز (وڌيڪ خطري پر وڌيڪ منافعي وارن بانڊن) ۾ سيڙپ ڪن ٿا. ملڪي ايمرجنسي فنڊز شيئرز خريد ڪن ٿا ۽ ڪمپنين جو ڪنٽرول به حاصل ڪن ٿا. 2014ع کان 2025ع جي وچ ۾ چين، جاپان، سعودي عرب ۽ ڏکڻ ڪوريا جي پينشن ۽ خودمختيار دولت جي فنڊن وٽ موجود پرڏيهي اثاثن ۾ گهٽ ۾ گهٽ 3.5 ٽريلين (35 کرب) ڊالرن جو اضافو ٿيو. ساڳئي عرصي دوران دنيا جي مرڪزي بئنڪن جا ڪل ذخيرا ان جي اڌ کان به گهٽ رفتار سان وڌيا، جيتوڻيڪ اهي 2001ع ۾ 2 ٽريلين ڊالرن مان وڌي 2014ع تائين 11.6 ٽريلين ڊالر ٿي چڪا هئا.
ڪائونسل فار فارن ريليشنز نالي ٿنڪ ٽينڪ جي محقق بريڊ سيٽسر جي تحقيق موجب، گذريل هڪ ڏهاڪي دوران چين جي ست وڏين بئنڪن—جيڪي سڀ سرڪاري ملڪيت آهن—پيپلز بئنڪ آف چائنا (PBoC) جي ڀيٽ ۾ وڌيڪ تيزيءَ سان پرڏيهي اثاثا حاصل ڪيا آهن. انهن جا اثاثا 3.5 ٽريلين ڊالر آهن، جيڪي لڳ ڀڳ پيپلز بئنڪ آف چائنا جي پرڏيهي ذخيرن جي برابر آهن. جاپان جا پرڏيهي ذخيرا گذريل ڏهاڪي دوران اٽڪل 1 ٽريلين ڊالر جي آس پاس رهيا آهن، پر ان جي گورنمينٽ پينشن انويسٽمينٽ فنڊ جا پرڏيهي اثاثا 2014ع ۾ 400 ملين ڊالرن مان وڌي 2026ع تائين 1 ٽريلين ڊالر ٿي ويا آهن. ساڳئي وقت، سعودي عرب جو پي آءِ ايف (PIF) اهڙن پرڏيهي اثاثن جو مالڪ آهي جن جي ماليت مرڪزي بئنڪ جي پرڏيهي ذخيرن جي بلڪل ويجهو آهي.
متبادل پرڏيهي اثاثن جي وڌڻ جو هڪ نتيجو انهن ملڪن تي پوي ٿو جيڪي اهي اثاثا وڪڻن ٿا، خاص ڪري آمريڪا. اهي اقتصاديات جا ماهر جيڪي دليل ڏين ٿا ته عالمي ريزرو ڪرنسي طور ڊالر جا ڏينهن ڳڻجي چڪا آهن، اهي عالمي پرڏيهي مٽاسٽا جي ذخيرن ۾ ڊالر جي گهٽجندڙ حصي ڏانهن اشارو ڪن ٿا. اهو حصو 2001ع ۾ 71 سيڪڙو جي اعليٰ ترين سطح تي هو ۽ ان کان پوءِ گهٽجي 57 سيڪڙو تي اچي ويو آهي—جيڪو پرڏيهي مٽاسٽا جي ڪاروبار ۾ ڊالر جي حصي کان به گهٽ آهي. پر جڏهن ان ۾ حڪومتن جا ٻيا ڊالر اثاثا به شامل ڪيا وڃن، ته ڊالر اڃا به تمام مضبوط نظر اچي ٿو. مسٽر سيٽسر جو اندازو آهي ته لڳ ڀڳ سمورا نوان فنڊ ۽ بئنڪون پنهنجي ملڪن جي مرڪزي بئنڪن جي ڀيٽ ۾ آمريڪا سان وڌيڪ لاڳاپيل آهن. مثال طور، سعودي پي آءِ ايف جي پرڏيهي پورٽ فوليو جو اٽڪل 80 سيڪڙو ۽ چين جي مکيه پنجن بئنڪن جي اثاثن جو 70 سيڪڙو ڊالر اثاثن ۾ لڳل آهي.
جيڪا شيءِ تبديل ٿي آهي، اها آمريڪي معيشت جو اهو حصو آهي جيڪو پرڏيهين جي دلچسپيءَ مان فائدو وٺي ٿو. ريزرو مئنيجر آمريڪا کي خاص طور تي ان جي محفوظ ترين سرڪاري بانڊن جي ڪري پسند ڪندا هئا. جڏهن ته منافعي جي ڳولا ۾ رڌل فنڊ ۽ بئنڪون آمريڪي ڪمپنين، خاص طور ٽيڪنالاجي شعبي، جي وڏي نفعي ڏانهن ڇڪجي رهيا آهن. جولاءِ تائين گذريل 12 مهينن ۾، آمريڪي ٽريژري بانڊن جي طلب ۾ گهٽتائي آئي، پر پرڏيهين رڪارڊ ماليت جا آمريڪي شيئرز ۽ فنڊ يونٽس خريد ڪيا. ڏکڻ ڪوريا ۾، اين پي ايس وٽ ايپل (Apple) ۽ مائڪروسافٽ (Microsoft) جا شيئرز موجود آهن. هي عمل آمريڪي حڪومت لاءِ سرمائي جي لاڳت وڌائي ٿو ۽ ان جي ڪمپنين لاءِ اها گهٽائي ٿو.
ريزرو بابت فيصلو (Reserve judgment)
ٻيو نتيجو خود اثاثن جي مالڪن سان لاڳاپيل آهي. نيون سيڙپڪاريون شاندار منافعن جو واعدو ته ڪن ٿيون پر نوان خطرا پڻ آڻين ٿيون. پراڻي طرز جا ريزرو اثاثا فوري نقد ۾ تبديل ٿيندڙ (liquid)، مستحڪم ۽ عالمي منديءَ ۾ به متبادل سهارو بڻجندڙ هئا: ڊالر عام طور تي عالمي مالي بحرانن دوران وڌيڪ مضبوط ٿيندو آهي. جڏهن ته اسٽاڪ، نوان ڪاروبار (startups) ۽ وڏيون عمارتون (skyscrapers) اهڙي خاصيت نٿا رکن. تنهن ڪري ان ڳالهه جي پڪ ڪرڻ لاءِ احتياط گهرجي ته نئين نموني جا پرڏيهي پورٽ فوليو گهريلو معيشت سان حد کان وڌيڪ جڙيل نه هجن. ڏکڻ ڪوريا کي وڌيڪ پرڏيهي اثاثا رکڻ جو پورو حق آهي؛ پر جيئن ته ان جو معاشي مستقبل اڳ ئي چِپ ٺاهيندڙ وڏين ڪمپنين ذريعي مصنوعي ذهانت (AI) جي اڀار سان ڳنڍيل آهي، ان ڪري شايد هو آمريڪي اي آءِ اسٽاڪس کان پري رهڻ چاهي.

Comments 0
No comments yet. Be the first!
Leave a comment